يعتمد كثير من الموظفين على تحويل شهري واحد يغطي الإيجار والطعام والمدارس، فإذا تأخر أسبوعين اضطربت حسابات البيت كلها فجأة. ويعني الأمان المالي للموظف أن يملك وقتًا وخيارات حين يتوقف التحويل، فلا يضطر إلى قرض سريع أو قبول أي عرض. ويقيس الموظف هذا الوقت برقم واحد واضح، هو عدد الشهور التي يغطي فيها أساسيات حياته من مال جاهز في يده. لذلك يبدأ الحل من الورقة والقلم وكشف الحساب، قبل أن يسمع أي نصيحة عامة تقول له وفّر أكثر واصرف أقل. فإذا عرف الرقم، استطاع أن يحدد هدفه، وأن يقرر ما يدخره كل شهر، ومتى يطمئن ومتى يحتاج إلى خطة أسرع.
يمر بناء الأمان بست خطوات مرتبة، تبدأ بحساب تكلفة حياتك الأساسية، وتنتهي باختبار مصدر دخل بديل وأنت ما زلت موظفًا. وتفصل الخطوات بين ثلاثة أنواع من المال لا ينبغي خلطها، هي صندوق الطوارئ وميزانية الخطة البديلة ومال الاستثمار طويل المدى. كذلك يتناول الدليل ما يغيّر الحسابات، مثل الديون والأسرة التي تعتمد على دخل واحد والتضخم والدخل الذي يتقلب كل شهر. وكل رقم يرد في الأمثلة رقم توضيحي بلا عملة محددة، فضع مكانه أرقامك أنت من فواتيرك وكشف حسابك وعقد عملك. أما ما لا يتناوله الدليل فهو اختيار منتجات استثمار بعينها، لأن ذلك قرار شخصي يحتاج مستشارًا مرخصًا يعرف وضعك كاملًا.
يبدأ الأمان من سؤال بسيط يتجنبه كثيرون: لو توقف الراتب صباح الغد، كم شهرًا تستطيع أن تعيش دون أن تقترض؟ فإن كانت الإجابة أقل من شهر، فالخطر قريب منك، لأنك قد تضطر إلى الاقتراض عند أول مصروف مفاجئ يفوق مدخراتك. وإن كانت الإجابة ستة شهور أو أكثر، فأنت تملك مساحة تفكير هادئ وتفاوض أفضل، وتستطيع أن تختبر فكرة دون ذعر. وبين الحالتين خطوات عملية يستطيع أي موظف أن يبدأ بها فورًا، حتى لو كان ما يدخره في البداية مبلغًا صغيرًا. وأول هذه الخطوات رقم تحسبه بنفسك في ساعة، ثم تبني عليه الأمان المالي على مراحل خلال سنة من الادخار المنتظم.
ما معنى الأمان المالي للموظف؟
يخلط كثيرون بين الأمان المالي والدخل المرتفع. لكن الموظف الذي ينفق راتبه الكبير كله قد يكون أقل أمانًا من زميل دخله متوسط. فالزميل الثاني قد يملك احتياطيًا يكفيه ستة شهور. لذلك فالسؤال الذي يكشف وضعك ليس «كم تكسب؟»، بل «كم شهرًا تعيش لو توقف ما تكسبه؟». ويقوم الأمان المالي على ثلاثة عناصر تعمل معًا: احتياطي نقدي جاهز، والتزامات تستطيع تحملها، ومصدر دخل ثانٍ جربته فعلًا.
يعرّف مكتب الحماية المالية للمستهلك الأمريكي صندوق الطوارئ بأنه احتياطي نقدي مخصص للنفقات غير المخططة والطوارئ المالية. ومن أمثلتها إصلاح السيارة أو البيت، وفواتير العلاج، وفقدان الدخل. كذلك يذكر أن المبلغ الصغير يمنح قدرًا من الأمان لمن ينفد راتبه قبل أن يصل الراتب التالي. ومعنى ذلك أن البداية الصغيرة خطوة أساسية. فهي التي تمنع المفاجأة الأولى من أن تتحول إلى دين جديد.
على سبيل المثال، تخيل موظفين يتقاضيان الراتب نفسه. الأول ينفقه كاملًا، والثاني يدخر جزءًا ثابتًا منذ سنتين. فإذا فقد الاثنان عملهما في يوم واحد، اقترض الأول في الشهر الأول. أما الثاني فيملك وقتًا ليبحث عن عمل يناسبه. فالراتب واحد، والذي صنع الفرق أن الثاني ادخر بانتظام. لذلك تبدأ الخطوة الأولى في الأمان المالي بحساب ما تنفقه فعلًا. وهذه العادة أهم من ارتفاع الدخل في البداية.
الخطوة 1 نحو الأمان المالي: كم تكلف حياتك الأساسية؟
قبل حساب شهور الصمود، يحتاج كل موظف إلى رقمين للتكلفة. الأول هو التكلفة الأساسية، أي ما لا تستطيع إيقافه حتى في أصعب شهر. ويشمل السكن والطعام الأساسي والدواء والمواصلات إلى العمل. والثاني هو التكلفة الكاملة، أي كل ما تنفقه فعلًا. ويشمل ذلك المطاعم والاشتراكات والملابس الجديدة والهدايا. والفرق بين الرقمين هو ما تستطيع تقليصه حين يتوقف الدخل. فإذا عرفته مسبقًا، لن تضطر إلى قرارات متسرعة في يوم صعب.
ابدأ بكشف حسابك لآخر ثلاثة شهور، وصنّف كل بند: أساسي لا يتوقف، أو يمكن إيقافه مؤقتًا. ثم أضف المصاريف التي لا تأتي كل شهر، مثل التأمين السنوي ومصاريف المدارس. واقسم كل مصروف منها على 12. فالموظف ينسى هذه البنود عادة لأنها لا تتكرر كل شهر، ثم يجد أكثر من بند منها مستحقًا في الشهر نفسه. والجدول التالي مثال توضيحي للتصنيف:
| البند | أساسي لا يتوقف | يمكن إيقافه مؤقتًا | ملاحظة |
|---|---|---|---|
| السكن والفواتير الأساسية | نعم | — | قطع الخدمات وإعادة توصيلها يكلف أكثر |
| الطعام الأساسي | نعم | المطاعم والطلبات | افصل طعام البيت عن الأكل خارجه |
| الدواء والتأمين الصحي | نعم | — | لا تترك التأمين الأساسي يسقط |
| المواصلات إلى العمل | نعم | الرحلات غير الضرورية | شرط للحفاظ على الدخل نفسه |
| الحد الأدنى من أقساط الديون | نعم | السداد الإضافي | التأخر يضيف غرامات لاحقًا |
| مصاريف المدارس | نعم | الأنشطة الإضافية | اقسم المصروف السنوي على 12 |
| الاشتراكات والترفيه | — | نعم | أول ما يتوقف في الأزمة |
| الملابس والأجهزة الجديدة | — | نعم | تؤجل حتى يعود الدخل |
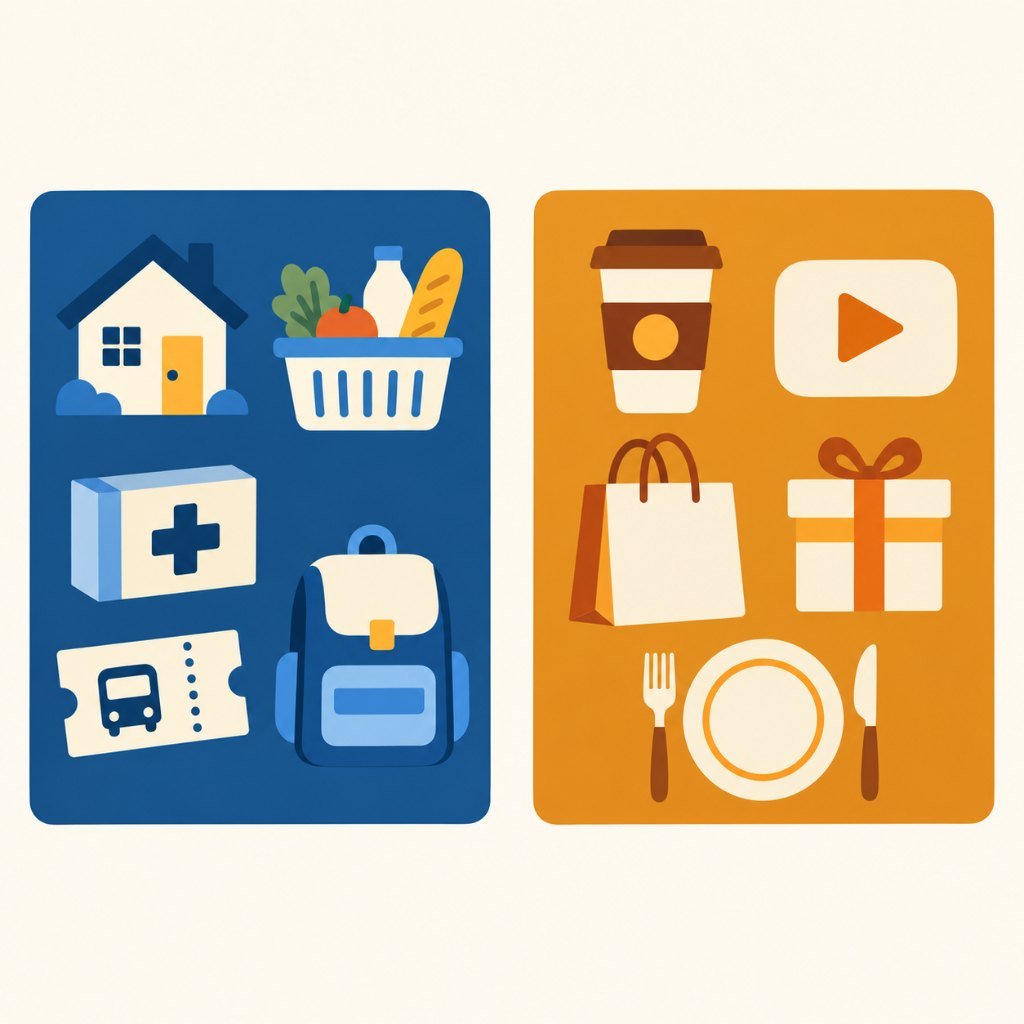
لنفترض أن موظفًا جمع بنوده الأساسية فوجدها 10 آلاف في الشهر. أما تكلفته الكاملة فكانت 15 ألفًا. فالفرق بينهما، وهو خمسة آلاف، هو ما يستطيع إيقافه مؤقتًا في الأزمة. لكن هذا لا يعني أن يعيش على الحد الأدنى في الأيام العادية. فالغرض أن يعرف حدوده بدقة قبل أن يحتاجها. وحين تأتي الأزمة، يعرف ما يوقفه أولًا. فلا يضطر إلى الموازنة بين البنود تحت ضغط الخوف والاستعجال.
الخطوة 2: كم شهرًا تصمد؟ عدد الشهور مقياس الأمان المالي
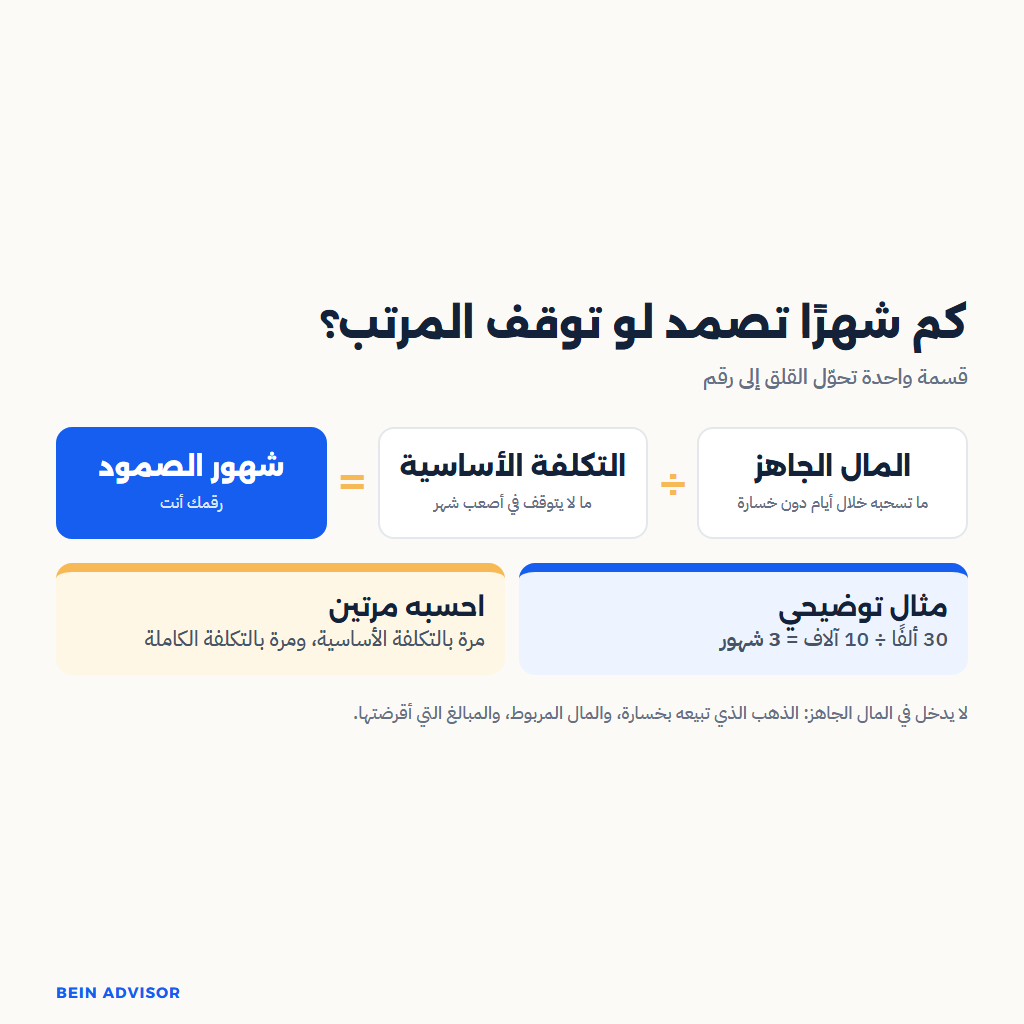
عدد شهور الصمود هو الرقم الذي يلخص وضعك كله. وحسابه بسيط: اقسم المال الجاهز على تكلفتك الأساسية الشهرية. والمال الجاهز هو ما تستطيع سحبه خلال أيام. فإذا كان معك 30 ألفًا وتكلفتك الأساسية 10 آلاف، فأنت تصمد ثلاثة شهور. ثم احسب الرقم مرة ثانية على التكلفة الكاملة. فتعرف كم شهرًا تصمد دون أن تغير أسلوب حياتك. والفرق بين الرقمين يوضح قيمة التقشف المؤقت.
لاحظ أن المال الجاهز لا يشمل كل ما تملكه. على سبيل المثال، الذهب الذي ستضطر إلى بيعه بخسارة لا يدخل في الحساب. ولا يدخل كذلك المال المربوط في وديعة لا تستطيع سحبها قبل موعدها، ولا المبلغ الذي أقرضته لصديق. فالمقياس هنا هو ما تدفع به إيجار الشهر القادم دون انتظار ودون خسارة كبيرة. والجدول التالي يقارن بين موظف أعزب وموظف يعول أسرة بأرقام توضيحية:
| البيان | موظف أعزب | موظف يعول أسرة |
|---|---|---|
| التكلفة الأساسية الشهرية | 6 آلاف | 12 ألفًا |
| التكلفة الكاملة الشهرية | 9 آلاف | 16 ألفًا |
| المال الجاهز في يده | 24 ألفًا | 24 ألفًا |
| شهور الصمود بالتكلفة الأساسية | 4 شهور | شهران |
| شهور الصمود بالتكلفة الكاملة | أقل قليلًا من 3 شهور | شهر ونصف |
| الهدف المقترح | 6 شهور أساسية | 9 شهور أساسية |
المبلغ في يد الاثنين واحد، لكن الأمان المالي عند كل منهما مختلف تمامًا. فشهور صمود الأعزب ضعف شهور رب الأسرة، لأن تكلفته الأساسية نصف تكلفة الآخر. ومن ثم فالمقارنة بالزملاء والأصدقاء لا تفيدك. فلكل بيت رقمه الخاص. لذلك احسب رقمك أنت، واكتبه في مكان تراه كل شهر. فحين يصير الرقم معلومة ثابتة عندك، تتخذ قراراتك المالية على أساس واضح.
أما الهدف نفسه فلا يوجد رقم يناسب الجميع. فالمؤسسة الفيدرالية الأمريكية لتأمين الودائع تذكر أن الخبراء يوصون عادة بادخار نفقات ستة شهور. كذلك يتخذ مسح الاحتياطي الفيدرالي الأمريكي لأحوال الأسر من وجود مدخرات تغطي نفقات ثلاثة شهور مقياسًا من مقاييس قدرة الأسرة على تحمل الصدمات المالية. لكن الرقمين للاسترشاد، لا قاعدة لكل موظف. والجدول التالي يساعدك على اختيار نطاقك حسب ظروفك:
| الاحتياطي بالتكلفة الأساسية | يناسب غالبًا | لماذا |
|---|---|---|
| 3 شهور | أعزب في وظيفة مستقرة ومجاله مطلوب | يجد عملًا بديلًا بسرعة نسبية ولا يعول أحدًا |
| 6 شهور | أغلب الموظفين بدخل ثابت | يغطي فترة بحث معقولة ومصاريف مفاجئة |
| 9 شهور | من يعول أسرة بدخل واحد | أي توقف يمس أكثر من شخص |
| 12 شهرًا | دخل غير منتظم أو مجال يصعب فيه العثور على عمل | الشهور الضعيفة متكررة والبحث قد يطول |
لا تحاول الوصول إلى الهدف الكامل دفعة واحدة. قسّمه إلى محطات: مبلغ بداية يغطي مفاجأة صغيرة، ثم شهر واحد من التكلفة الأساسية. وبعده ثلاثة شهور، ثم هدفك النهائي. وكلما بلغت محطة، تأكدت بنفسك أن الادخار ممكن. ويقترح مكتب الحماية المالية للمستهلك الأمريكي أن تراجع المصاريف المفاجئة التي واجهتها من قبل. فإذا راجعتها، بنيت هدفك على مفاجآت مررت بها فعلًا.
الخطوة 3: لماذا يحتاج الأمان المالي إلى ثلاثة صناديق؟
من الأخطاء التي تضعف الأمان المالي أن يجمع الموظف مدخراته كلها في مكان واحد. ثم يسحب منه للطوارئ ولتجربة مشروع وللاستثمار معًا. فإذا فشل المشروع، خسر الموظف معه صندوق الطوارئ. كذلك إذا جاءت الطوارئ، اضطر إلى بيع استثمار في توقيت سيئ. لذلك افصل مالك إلى ثلاثة صناديق. ولكل صندوق وظيفة واحدة وقواعد سحب مكتوبة. والجدول التالي يوضح الفرق بينها:
| الصندوق | وظيفته | أين يوضع | متى تسحب منه | لو خسرته |
|---|---|---|---|---|
| صندوق الطوارئ | تغطية التكلفة الأساسية عند توقف الدخل أو مفاجأة كبيرة | حساب آمن منفصل يمكن السحب منه خلال أيام | فقط للطوارئ التي حددتها مسبقًا | لا تعرّضه للخسارة أصلًا |
| ميزانية الخطة البديلة | تمويل تجربة مصدر دخل ثانٍ | حساب أو ظرف منفصل عن الطوارئ | لمصاريف التجربة المخططة فقط | خسارة مقبولة لا تمس معيشتك |
| مال الاستثمار | أهداف بعيدة المدى تحتمل الربح والخسارة | حسب نصيحة مستشار مرخص | لا تسحب منه للطوارئ | قد تنخفض قيمته، وقد تبقى منخفضة مدة طويلة |
يصف مكتب الحماية المالية للمستهلك الأمريكي المكان المناسب لصندوق الطوارئ بأنه آمن ومتاح. ويضيف أنه ينبغي أن يكون بعيدًا عن إغراء الإنفاق على غير الطوارئ. كذلك يحذر من أن النقد المحفوظ في البيت عرضة للسرقة والضياع والتلف. لذلك ضع الصندوق في حساب منفصل عن المصروف اليومي. بالإضافة إلى ذلك، لا تربطه ببطاقة تدفع بها في المحلات. فكلما صار الوصول إليه أبطأ قليلًا، قلّ احتمال أن تنفق منه على رغبة عابرة. ومع ذلك يبقى جاهزًا للأزمة الحقيقية.
اكتب قبل أي أزمة قائمة بما تعدّه طارئًا وما لا تعدّه. على سبيل المثال، فقدان الدخل وفاتورة العلاج وإصلاح وسيلة الذهاب إلى العمل طوارئ. في المقابل، عرض التخفيض والرحلة والجهاز الجديد ليست طوارئ مهما بدت مغرية. لذلك إذا كتبت القائمة وأنت هادئ، حسمت القرار قبل أن تحتاجه. وبدونها قد تقرر في لحظة ضعف أمام إعلان، أو تحت ضغط من أحد أفراد الأسرة. وهكذا تحمي الأمان المالي من قراراتك المتسرعة قبل أن تحميه من الظروف.
الخطوة 4: ما الذي يغيّر حسابات الأمان المالي؟
كانت الأمثلة السابقة تفترض دخلًا ثابتًا، ولم تبيّن بعد أثر الديون والأسرة والتضخم وتقلب الدخل على الهدف. لكن الواقع أكثر تعقيدًا عند كثيرين. فالديون والأسرة والتضخم والدخل المتقلب تغير الهدف وترتيب الخطوات. لذلك راجع كل عامل منها، وعدّل رقمك قبل أن تبدأ الادخار. فلا تبنِ خطة الأمان المالي على افتراض لا يشبه حياتك.
هل تدفع الحد الأدنى من ديونك أم تبني احتياطيًا أولًا؟
لا تتوقف عن سداد الحد الأدنى من أي قسط، لأن التأخر يضيف غرامات. وتنبّه أداة «حين يشح المال» لدى المكتب نفسه إلى أن كل دفعة تفوتك ستضطر إلى سدادها لاحقًا. كذلك تقترح الأداة أربع أولويات حين لا يكفي المال. أولها حماية دخلك، أي ما تحتاجه لتحتفظ بعملك كالمواصلات والأدوات. وتليها حماية سكنك، ثم حماية أصولك والحفاظ على التأمين الأساسي، ثم سداد التزاماتك القانونية.
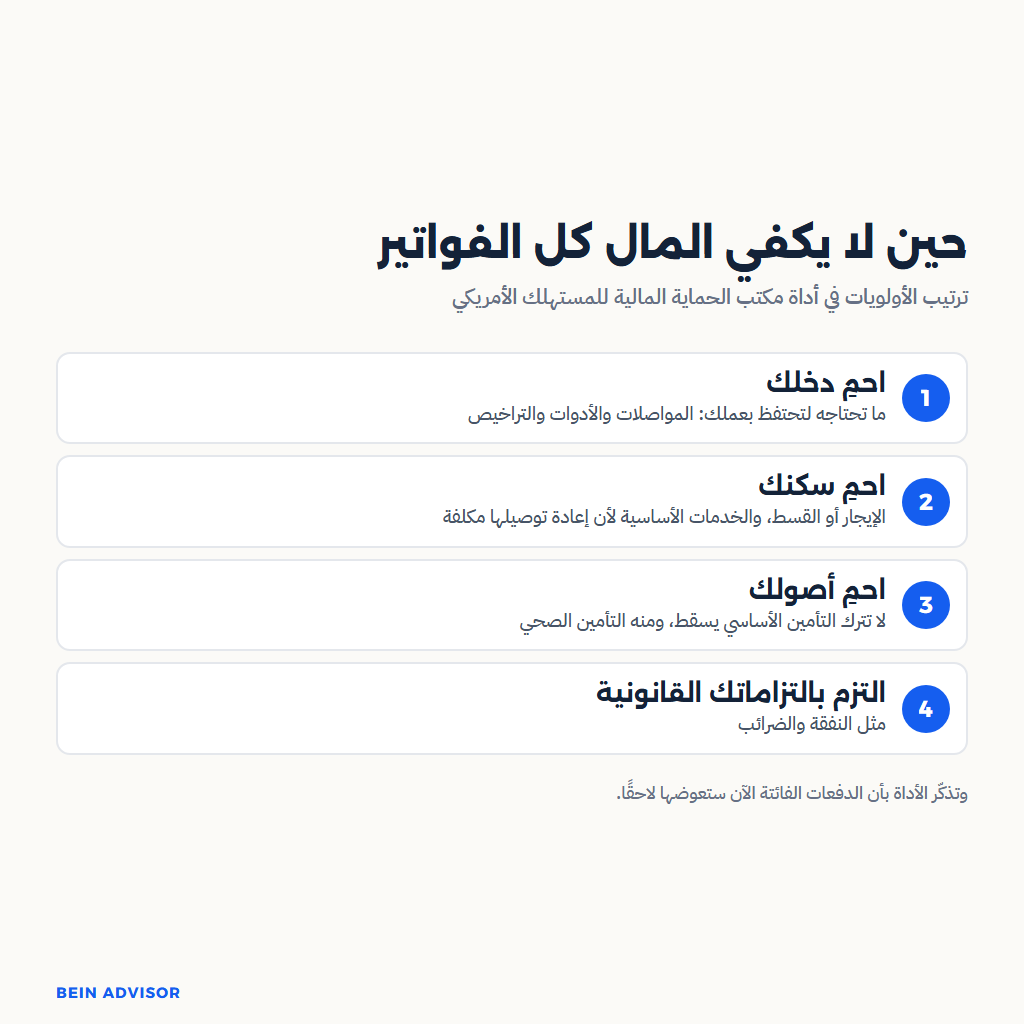
بعد ترتيب هذه الأولويات الأربع، انتقل إلى السداد نفسه. ابدأ باحتياطي صغير قبل أي دفعة إضافية. فهو يمنع المفاجأة التالية من أن تعيدك إلى الاقتراض. وبعده تبدأ سدادًا إضافيًا منظمًا، ويمكنك أن تختار ترتيبه وفق طريقة كرة الثلج لسداد الديون، أي أن تسدد أصغر دين أولًا ثم تنقل قسطه إلى الدين الذي يليه.
ماذا لو اعتمدت الأسرة على دخل واحد؟
حين يعول الموظف أسرة من دخل واحد، يزداد أثر أي توقف لأن الأسرة تعتمد على مصدر دخل واحد. لذلك اجعل هدفك أطول. واكتب قائمة بالالتزامات التي لا تحتمل التأجيل، مثل المدارس والدواء ورعاية كبار السن. ثم اتفق مع شريك حياتك على القائمة وعلى قواعد السحب، لأن الأمان المالي للأسرة يحتاج قرارًا مشتركًا. إذا كان شخص واحد فقط يعرف تفاصيل الصندوق، فقد يستنزفه بقرار منفرد من دون مراجعة شريكه. وإذا كان الدخل من شخصين، فدليل تقسيم المصاريف بين الزوجين يساعدكما على توزيع المساهمة بعدل.
هل يكفي الصندوق نفسه بعد ارتفاع الأسعار؟
يعرّف صندوق النقد الدولي التضخم بأنه معدل ارتفاع الأسعار خلال مدة معينة. ويوضح أن الدخل إذا نما أبطأ من الأسعار، انخفضت القدرة الشرائية. نتيجة لذلك قد يغطي الصندوق الذي حسبته على أسعار قديمة شهورًا أقل اليوم. لذلك أعد حساب تكلفتك الأساسية مرة كل سنة على الأقل. وأعده كذلك كلما ارتفعت فاتورة كبيرة. ثم ارفع هدف الصندوق بنسبة ارتفاع تكلفتك، حتى يبقى عدد الشهور صحيحًا.
كيف تحسب الأمان المالي حين يتقلب دخلك؟
إذا كان دخلك يتقلب بين العمولات والمكافآت والعمل الحر، فلا تبنِ ميزانيتك على المتوسط. وتقترح أداة تتبع الدخل لدى مكتب الحماية المالية للمستهلك الأمريكي أن تصنف كل مصدر دخل. فهو إما منتظم أو غير منتظم أو موسمي أو لمرة واحدة. كذلك تذكّر بأن الفواتير تستمر حين يتقلب الدخل. لذلك احسب ميزانيتك على أضعف شهر واقعي مر عليك. ثم وجّه الزيادة في الشهور الجيدة إلى الصندوق أولًا. نتيجة لذلك يصبح الصندوق هو ما يسد فجوة الشهور الضعيفة.
الخطوة 5: كيف تقلل اعتمادك على راتب واحد؟
يزيد الأمان المالي حين يقل اعتمادك على مصدر واحد. لكن تنويع الدخل لا يعني أن تترك وظيفتك أو تفتح مشروعًا كبيرًا. بل الخطوة الأولى أصغر بكثير: مهارة يدفع الناس مقابلها، وطريقة للوصول إلى أول عميل يحتاج إليها. وقد يكون المصدر الثاني عملًا حرًا في تخصصك. كذلك قد يكون بيع منتجات بسيطة، أو تدريسًا، أو استشارة في مجال تعرفه جيدًا.
راجع ما تتقنه فعلًا في عملك الحالي، ثم اسأل: مَن يحتاج هذه المهارة خارج شركتي؟ على سبيل المثال، يستطيع المحاسب أن يجهز حسابات المحلات الصغيرة. ويستطيع مصمم الجرافيك أن يصمم هويات للمشروعات الناشئة. كذلك يستطيع المعلم أن يقدم دروسًا خاصة عبر الإنترنت. مع ذلك، راجع عقد عملك ولوائح شركتك بشأن العمل الإضافي قبل أي خطوة. فلا تبدأ مصدرًا جديدًا يتعارض مع التزاماتك الحالية، فحماية الأمان المالي تسبق توسيع الدخل.
تذكر أن الراتب نفسه يحتاج إلى حماية. لذلك طوّر مهارتك وحدّث سيرتك الذاتية، ووسّع علاقاتك المهنية خارج شركتك. فهذه الخطوات قد تختصر مدة بحثك عن عمل لو فقدت وظيفتك. كل شهر تختصره من مدة البحث المتوقعة يقلل الاحتياطي المطلوب شهرًا. وهكذا تصبح وظيفتك نفسها جزءًا من الأمان المالي.
الخطوة 6: كيف تختبر الخطة البديلة وأنت موظف؟
الخطة البديلة التي لم تختبرها أمنية لا أكثر. فكثيرون يقولون إنهم سيفتحون مشروعًا لو تركوا العمل. مع ذلك قد يكتشف بعضهم بعد الاستقالة أن أحدًا لا يشتري ما خطط لبيعه. لذلك حوّل الفكرة إلى تجربة صغيرة لها مدة محددة ونتيجة تستطيع قياسها. وموّل التجربة من ميزانية الخطة البديلة وحدها، لا من صندوق الطوارئ الذي يحمي الأمان المالي لأسرتك. والجدول التالي مثال لتجربة مدتها تسعون يومًا:
| المرحلة | المدة | ما تفعله | النتيجة التي تقيسها |
|---|---|---|---|
| التحديد | الأسبوعان الأول والثاني | تختار مهارة واحدة وعرضًا واحدًا بسعر واضح | وصف للعرض في سطرين يفهمه الغريب |
| الوصول | من الأسبوع الثالث إلى السادس | تعرض الخدمة على 20 شخصًا ممن يحتاجونها فعلًا | عدد الردود الجادة وطلبات السعر |
| البيع الأول | من الأسبوع السابع إلى العاشر | تنفذ أول طلب أو طلبين مدفوعين | أول عميل يدفع، ورأيه بعد التسليم |
| التقييم | من الأسبوع الحادي عشر إلى الثالث عشر | تحسب ما كسبته والساعات التي بذلتها | العائد في الساعة، وهل عاد العميل مرة ثانية |
بعد التسعين يومًا تقف أمام واحد من ثلاثة قرارات واضحة. فإذا وجدت عملاء يدفعون ويعودون، وسّع التجربة تدريجيًا مع الحفاظ على وظيفتك. في المقابل، إذا وجدت اهتمامًا بلا شراء، غيّر العرض أو السعر وكرر التجربة. أما إذا لم تجد اهتمامًا أصلًا، فجرب مهارة أخرى. وفي النهاية لم تخسر في أي حالة أكثر من ميزانية التجربة، ولم تمس الأمان المالي الذي بنيته. لذلك ابدأ التجربة صغيرة، ووسّعها فقط حين تثبت نتيجتها. ويمكن أن تبدأ التجربة بمنتج بسيط أو خدمة محدودة تختبر بها الطلب قبل توسيعها.
متى تكون مستعدًا لترك الوظيفة؟ اختبار الأمان المالي بالأرقام
ترك الوظيفة من أكبر القرارات المالية، والأفضل أن تتخذه بالأرقام. والسؤال الحاسم هنا: هل غطى دخل فكرتك تكلفتك الأساسية عدة شهور متتالية؟ والجدول التالي اختبار جاهزية تملؤه قبل أي استقالة. وكل خانة فيه تحتاج إجابة بنعم:
هذا شرط خاص بترك الوظيفة، وليس حدًا عامًا لصندوق الطوارئ؛ فقد يكفي بعض الموظفين احتياطي أقل وفق ظروف الخطوة 2.
| الشرط | كيف تتحقق منه | إجابتك |
|---|---|---|
| احتياطي يبلغ 6 شهور على الأقل من التكلفة الأساسية، أو الهدف الأعلى الذي حددته في الخطوة 2 إذا كانت ظروفك تتطلب أكثر | المال الجاهز ÷ التكلفة الأساسية | نعم / لا |
| دخل الخطة البديلة غطى التكلفة الأساسية عدة شهور متتالية | كشف حساب الشهور الأخيرة | نعم / لا |
| لا توجد أقساط متأخرة | آخر كشف لكل دين | نعم / لا |
| الأسرة تعرف الخطة وتوافق عليها | حديث صريح مع شريك الحياة | نعم / لا |
| لديك بديل للتأمين الصحي الذي توفره الوظيفة | عرض سعر لتأمين خاص أو بديل آخر | نعم / لا |
| تعرف ماذا ستفعل لو لم تنجح الخطة خلال مدة محددة | خطة رجوع مكتوبة بموعد مراجعة | نعم / لا |
إذا كانت إجابة واحدة «لا»، فأجّل القرار واعمل على تلك الخانة أولًا. فترك الوظيفة دون احتياطي أو دخل مثبت يضع الأسرة كلها تحت ضغط. نتيجة لذلك قد يدفعك هذا الضغط إلى قبول أول عرض أو أول قرض. في المقابل، حين تكتمل الخانات كلها يصبح القرار خطوة محسوبة. فأنت تعرف ما تخاطر به، وتستطيع أن تتحمله.
كيف توزع خطة الأمان المالي على 12 شهرًا؟
تبدو الخطوات السابقة كثيرة إذا نظرت إليها مرة واحدة. لذلك وزعها على سنة كاملة، واجعل لكل ربع هدفًا واحدًا. كذلك اجعل الادخار تلقائيًا كلما أمكن. ويعد مكتب الحماية المالية للمستهلك الأمريكي التحويلات المتكررة التلقائية من أسهل طرق الادخار المنتظم. ويقترح أن تسأل جهة عملك عن تقسيم الراتب بين حسابين، وأن تراقب رصيدك حتى لا يسبب التحويل رسوم سحب على المكشوف.
| الربع | الهدف | ما تنجزه | علامة الإنجاز |
|---|---|---|---|
| الأول | معرفة الأرقام | تحسب التكلفة الأساسية والكاملة وتفتح حسابًا منفصلًا للطوارئ | رقمان مكتوبان وأول تحويل تلقائي |
| الثاني | الحماية الأولى | تصل إلى شهر واحد من التكلفة الأساسية وتكتب قواعد السحب | شهر صمود كامل |
| الثالث | بداية الخطة البديلة | تخصص ميزانية للتجربة وتبدأ تجربة التسعين يومًا | أول عرض مكتوب وأول تواصل مع عملاء |
| الرابع | المراجعة | تصل إلى ثلاثة شهور صمود وتقيّم نتيجة التجربة | قرار واضح: توسع أو تعديل أو مهارة أخرى |
راجع الأرقام كل ثلاثة شهور: كم شهرًا تصمد الآن، وكم ادخرت، وما نتيجة الخطة البديلة. فالمراجعة القصيرة المنتظمة تكشف المشكلة مبكرًا، مثل مصاريف جديدة تأكل ما تدخره. كذلك استعمل المال الذي يأتي مرة واحدة لتسرع الوصول إلى المحطة التالية. ومن أمثلته التي يذكرها المكتب الهدية المالية والمبلغ المسترد، ومثلهما المكافأة السنوية. وإذا سحبت من الصندوق، فأعد بناءه قبل أي سداد إضافي أو ادخار لهدف آخر، لأن كل مبلغ تسحبه ينقص عدد شهور صمودك.
ما الأخطاء التي تضعف الأمان المالي دون أن تلاحظها؟
بعض الأخطاء تجعل الموظف يظن أنه آمن وهو ليس كذلك، لأن أرقامه تبدو جيدة على الورق. ومنها:
- عدّ المال غير الجاهز: لا تستطيع أن تدفع إيجار الشهر القادم من الذهب أو العقار أو المال المربوط دون خسارة أو انتظار.
- الاعتماد على حد البطاقة الائتمانية: حد الائتمان دين مؤجل وليس احتياطيًا، وفوائده تأتي في أصعب توقيت.
- حساب الحوافز والعمولات ضمن الدخل الثابت: الحوافز والعمولات قد تختفي أولًا عند أي أزمة في الشركة.
- خلط صندوق الطوارئ بميزانية المشروع: خسارة التجربة تصبح عندها خسارة للأمان كله.
- تثبيت الهدف لسنوات: التضخم وزيادة أفراد الأسرة يرفعان التكلفة الأساسية، فيصبح الرقم القديم وهمًا.
- تأجيل البداية حتى يزيد الراتب: المصاريف تكبر عادة مع كل زيادة، فيبقى الادخار مؤجلًا دائمًا.
ويجمع هذه الأخطاء سبب واحد: الاعتماد على شعور بالأمان بدل رقم محسوب. لذلك عد إلى رقمي التكلفة وعدد شهور الصمود. فإذا حسبتهما، عرفت وضعك الحقيقي بسرعة، واستطعت أن تبني عليه خطة.
ابدأ بالرقم الأول قبل أي خطوة أخرى
لا تحتاج الخطوة الأولى مالًا ولا قرارًا كبيرًا، بل ساعة واحدة مع كشف حسابك. احسب تكلفتك الأساسية والكاملة، ثم اقسم مالك الجاهز على التكلفة الأساسية. واكتب عدد شهور الصمود في ورقة واحدة. وبعدها حدد محطتك الأولى وأول تحويل تلقائي، حتى لو كان صغيرًا. وحين يصبح الأمان المالي رقمًا تعرفه وتراجعه كل ثلاثة شهور، يتغير دور الراتب في حياتك. فيصير مصدرًا واحدًا في نظام أوسع يحميك أنت وأسرتك.
المعلومات هنا للتثقيف المالي العام، والأرقام أمثلة توضيحية، وليست نصيحة استثمارية أو ضريبية أو قانونية شخصية. استشر مختصًا مرخصًا في بلدك قبل أي قرار يخص وضعك.